Raport Bain & Company: AI wymaga 6 bln dolarów rocznych przychodów, by sfinansować skalę inwestycji

Globalny ekosystem sztucznej inteligencji może potrzebować blisko 6 bln dolarów rocznych przychodów do 2031 r., aby uzasadnić ekonomicznie skalę inwestycji w infrastrukturę AI – wynika z 7. edycji „Global Technology Report” przygotowanej przez Bain & Company. Obecne zastosowania sztucznej inteligencji mogą odpowiadać w tym czasie za 1,2-1,8 bln dolarów przychodów rocznie. Oznacza to lukę sięgającą około 4,2 bln dolarów, która będzie musiała zostać wypełniona przez nowe produkty, usługi i modele biznesowe.
Dotychczasowa dyskusja na temat ekonomicznego potencjału sztucznej inteligencji koncentrowała się przede wszystkim na wzroście produktywności. Jak wskazuje Bain & Company, same korzyści efektywnościowe mogą jednak nie wystarczyć, aby uzasadnić bezprecedensową skalę nakładów na chipy, centra danych, sieci i systemy zasilania. Obecne zastosowania AI – zarówno konsumenckie, finansowane poprzez subskrypcje i reklamę, jak i rozwiązania dla przedsiębiorstw wykorzystywane m.in. w tworzeniu oprogramowania, sprzedaży, marketingu, obsłudze klienta czy operacjach IT – mogą w 2031 r. wygenerować łącznie od 1,2 do 1,8 bln dolarów rocznych przychodów. Oznacza to, że sfinansowanie budowanej dziś infrastruktury będzie wymagało około 4,2 bln dolarów dodatkowych przychodów rocznie.
Debata wokół AI koncentruje się dziś przede wszystkim na produktywności pracowników. Tymczasem ekonomika infrastruktury AI wymaga bilionów dolarów nowych przychodów, wykraczających poza sam wzrost produktywności. Branża potrzebuje fali innowacji znacznie większej niż ta, którą przyniosły technologie mobilne i chmura. Infrastruktura AI powstaje dziś z dużym wyprzedzeniem wobec popytu, dlatego jej trwałe finansowanie będzie wymagało podniesienia rocznego tempa wzrostu światowego PKB o około 1 punkt procentowy – mówi Paweł Szreder, partner w Bain & Company.
Cztery potencjalne źródła kolejnej fali wzrostu AI
Bain & Company wskazuje cztery obszary, z których najprawdopodobniej będą pochodzić brakujące 4,2 bln dolarów nowych przychodów. Pierwszym jest rozwój modeli AI jako alternatywy dla tradycyjnych wyszukiwarek oraz włączanie do nich modeli reklamowych. Drugim jest postępująca autonomizacja, obejmująca m.in. samochody, ciężarówki, drony oraz inne rozwiązania automatyzujące przemysł. Trzeci obszar to tzw. physical AI, czyli wykorzystanie sztucznej inteligencji w świecie fizycznym – m.in. poprzez symulacje, cyfrowe bliźniaki i robotykę – które może przynieść wiele nowych zastosowań w badaniach i rozwoju oraz w produkcji. Czwartym źródłem wzrostu będą produkty i zastosowania, które dopiero zaczną powstawać wraz ze wzrostem dostępności i możliwości zaawansowanych modeli AI. Bain wskazuje m.in. na potencjał w odkrywaniu nowych leków, wsparciu zdrowia psychicznego i wytwarzaniu energii.
Sprzęt wraca do gry
Boom inwestycyjny związany ze sztuczną inteligencją zmienia również układ sił w sektorze technologicznym. W latach 2020–2026 kapitalizacja producentów sprzętu i półprzewodników rosła średnio o 24% rocznie, wobec 6% w przypadku producentów oprogramowania. Do najszybciej rozwijających się segmentów należą pamięci o wysokiej przepustowości, zaawansowane techniki obudowywania układów scalonych oraz układy projektowane na zamówienie, w tym coraz powszechniejsze układy ASIC. Najwięksi producenci koncentrują moce produkcyjne na pamięciach HBM, a w pamięci DDR i NAND inwestują niewiele. To może pogłębić niedobory i podnieść ceny smartfonów i komputerów. Specjalistyczne akceleratory obliczeniowe, jeszcze niedawno będące rozwiązaniem niszowym, coraz szybciej stają się podstawowym elementem architektury AI. Najwięksi dostawcy chmury obliczeniowej oraz firmy rozwijające AI projektują własne układy dostosowane do konkretnych obciążeń: trenowania modeli, wnioskowania i zadań agentowych.
Rosnące zapotrzebowanie na moc obliczeniową zwiększa jednocześnie znaczenie odporności łańcuchów dostaw. Ryzyka związane z klęskami żywiołowymi, napięciami geopolitycznymi czy ograniczeniami eksportowymi powodują, że firmy coraz częściej dywersyfikują dostawców i lokalizacje produkcji.
To bardzo dynamiczny moment dla producentów sprzętu. Strategie zakupowe i zarządzanie łańcuchem dostaw stają się coraz ważniejszym źródłem przewagi konkurencyjnej. Inwestycje w moce produkcyjne dostawców, długoterminowe umowy, obejmowanie udziałów w firmach z łańcucha dostaw oraz dywersyfikacja dostawców i lokalizacji zajmują dziś wysokie miejsce wśród priorytetów zarządów. Zmienia się również strategia produktowa – model, w którym jeden dostawca rozwija technologię dla całego rynku, ustępuje miejsca większej integracji pionowej i rozwiązaniom częściowo projektowanym na zamówienie – dodaje Paweł Szreder.
AI skraca czas potrzebny do przeprowadzenia cyberataku z tygodni do godzin
Głośne incydenty, zwłaszcza związane z testami najbardziej zaawansowanych modeli AI, sprawiły, że cyberbezpieczeństwo trafiło na szczyt listy priorytetów szefów bezpieczeństwa informacji. Według Bain & Company sztuczna inteligencja skróciła czas potrzebny do przeprowadzenia typowego cyberataku z około czterech tygodni do zaledwie 18 godzin.
Badanie Bain wśród CISO wskazało też na ryzyko w łańcuchu dostaw. Firmy muszą rozumieć i kontrolować, jak dostawcy wykorzystują AI przez cały okres obowiązywania umowy, łącznie ze zmianami wprowadzanymi w jej trakcie i z ryzykiem po stronie podwykonawców dostawców. Tradycyjne systemy nadzoru, oparte na rzadko wypełnianych kwestionariuszach, nie nadążają za rzeczywistością, w której dostawcy aktualizują modele i oprogramowanie nawet codziennie. Najbardziej zaawansowane organizacje zwiększyły już budżety na usuwanie podatności, zwykle o kilkanaście lub kilkadziesiąt procent. Przesuwają nawet 20–25% zasobów ludzkich w obszarze cyberbezpieczeństwa z innych zadań do obsługi alertów generowanych przez skany wykorzystujące AI.
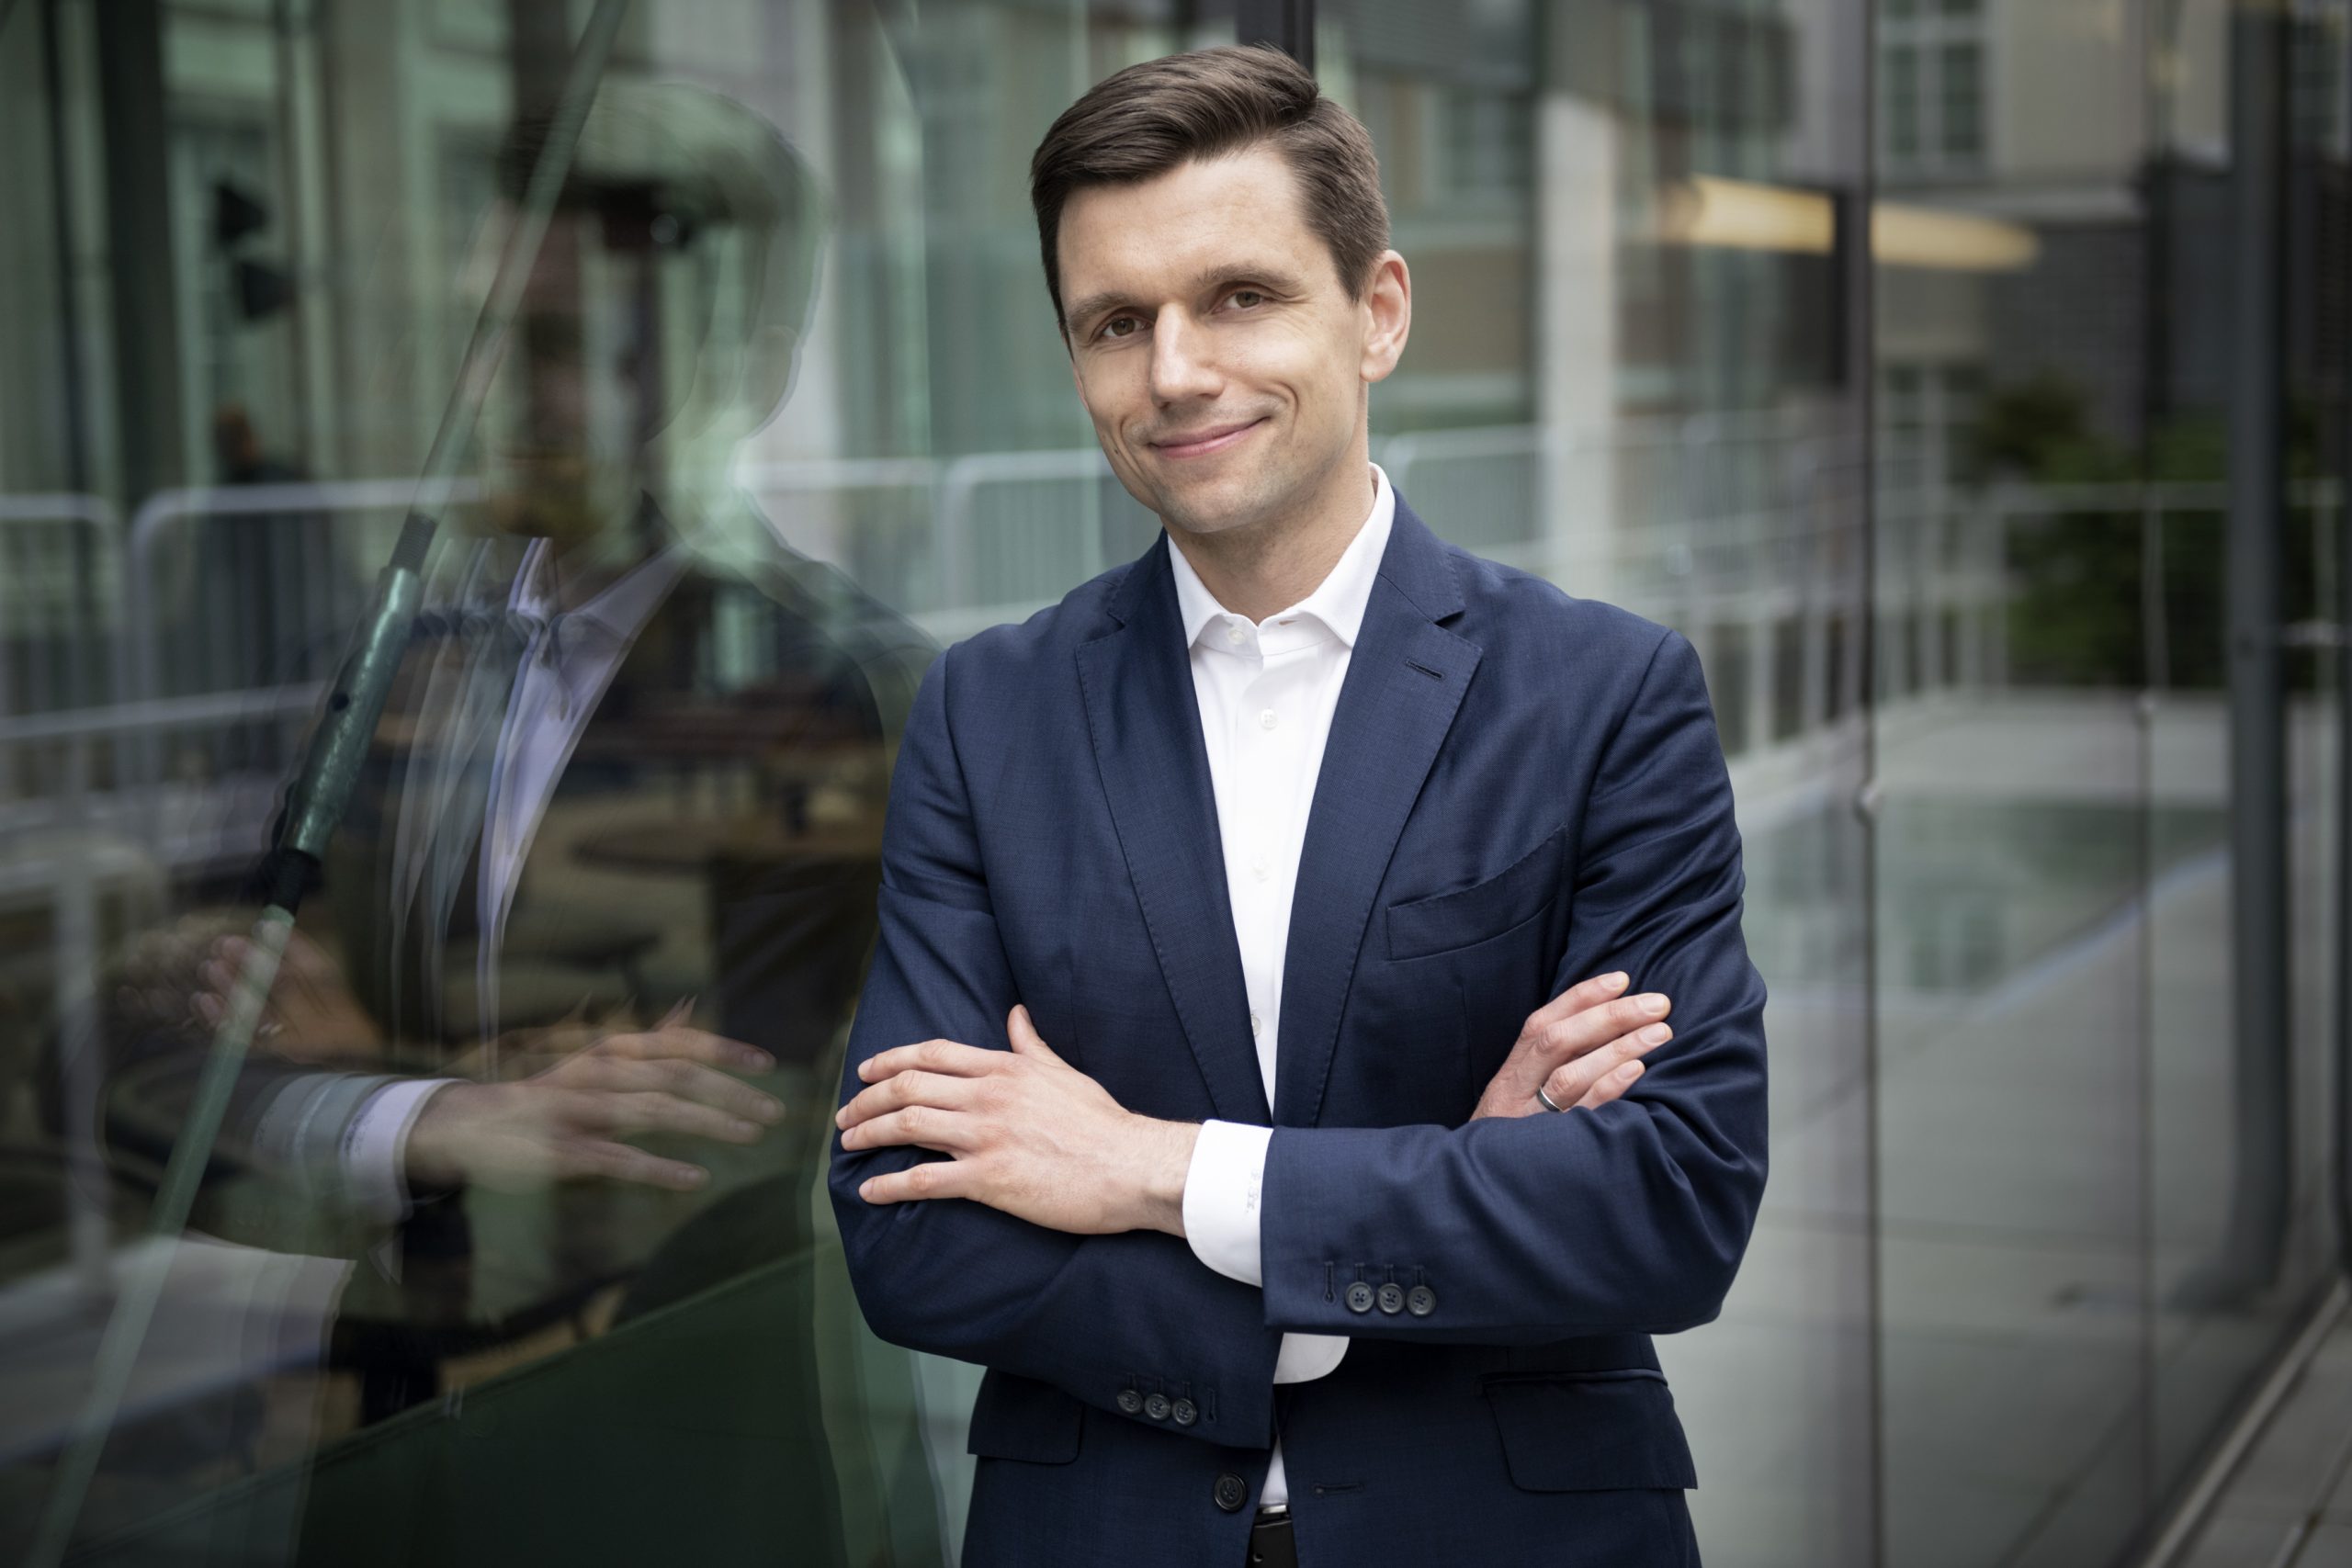
Paweł Szreder, Partner Bain & Company
Tempo wdrażania AI staje się nowym źródłem przewagi
Wraz z rozwojem sztucznej inteligencji zmieniają się źródła przewagi konkurencyjnej firm. Według Bain najważniejszym z nich staje się dziś tempo absorpcji AI, czyli to, jak szybko firma potrafi zaprząc sztuczną inteligencję do pracy i przełożyć jej możliwości na wymierne efekty biznesowe. Aby ułatwić przedsiębiorstwom wykorzystanie AI na większą skalę, czołowe laboratoria AI inwestują ponad 9,75 mld dolarów w rozwój zespołów inżynierów pracujących bezpośrednio z przedsiębiorstwami nad dostosowaniem rozwiązań do konkretnych zastosowań i procesów biznesowych. Równolegle rozwijane są narzędzia i infrastruktura pozwalające integrować modele AI z istniejącymi systemami firm, tak aby technologia mogła być wykorzystywana w codziennej działalności i przynosić konkretne rezultaty.
Najbardziej prawdopodobny scenariusz to kontinuum: od modeli przełomowych po modele dojrzałe. Nowe, niesprawdzone zastosowania będą początkowo korzystać z najmocniejszych modeli, a gdy dojrzeją, zapewne przejdą na tańsze rozwiązania. Najbardziej zaawansowani dostawcy będą natomiast przesuwać się w stronę coraz trudniejszych problemów, w których dodatkowe możliwości modeli generują największą wartość – komentuje Paweł Szreder.
AI już dziś przyspiesza tworzenie oprogramowania, jednak wykorzystanie jej pełnego potencjału wymaga zmian w całym procesie jego rozwoju. W badaniu Bain obejmującym 293 liderów technologicznych respondenci oczekują, że w ciągu najbliższego roku lub dwóch szybkość cyklu wydawania oprogramowania poprawi się o 148%, a produktywność programistów wzrośnie o 95% Obecnie obserwowane korzyści są znacząco niższe i wynoszą od 20% do 27% w kluczowych wskaźnikach. Według Bain samo przyspieszenie pisania kodu nie wystarczy, ponieważ AI przenosi wąskie gardła na kolejne etapy procesu – przegląd kodu, koordynację, kontrolę jakości i nadzór. Firmy, które chcą w pełni wykorzystać potencjał generatywnej sztucznej inteligencji, będą musiały przeprojektować cały cykl tworzenia oprogramowania, zamiast ograniczać się do automatyzacji pojedynczych zadań.
Pełny raport Bain & Company „Technology Report 2026”.
Najnowszy numer

Najnowszy numer