Dystrybucja w czasie wielkiej zmiany, specjalizacja będzie bronić kanału – Wojciech Kiałka, Director Specialized Solutions, TD SYNNEX Poland

Boom na AI, niedobory komponentów i rosnące znaczenie usług zmieniają rolę dystrybutora IT. Z Wojciechem Kiałką, Director, Specialized Solutions Poland w TD SYNNEX, rozmawiamy o nowej dynamice rynku, lokalnej infrastrukturze AI, whiteboxach, ekspansji na kraje bałtyckie i przyszłości otwartego kanału sprzedaży.
Przez dekadę w strukturach Tech Data, a dziś TD SYNNEX, Wojciech Kiałka obserwował zarówno konsolidację dystrybucji, jak i zmianę jej modelu. Rynek, który przez lata opierał się przede wszystkim na wolumenie, cenie i dostępności, coraz mocniej przesuwa się w stronę specjalizacji, kompetencji technicznych i usług. Dziś do tej układanki dochodzą jeszcze AI, HPC, gwałtownie rosnący popyt na pamięci i komponenty oraz rozwój lokalnej infrastruktury obliczeniowej. To wszystko zmienia nie tylko ofertę dystrybutorów, ale także ich relacje z partnerami i producentami.
W lipcu minęło dziesięć lat od Pana dołączenia do ówczesnej Tech Daty. Jak przez ten czas zmieniły się firma, rynek i sama rola dystrybutora IT?
Firma zmieniała się w tym czasie bardzo intensywnie. Najpierw połączyła się z Avnet Technology Solutions, a następnie z Synnexem, tworząc organizację, która jest dziś największym pod względem obrotów dystrybutorem IT na świecie. Wraz z tymi procesami, ale także pod wpływem ciągłych zmian na rynku, ewoluowało nasze podejście do biznesu, klientów i procesów.
Dla mnie osobiście bardzo rozwijające było obserwowanie tych przemian i jednoczesne uczestniczenie w budowie organizacji na nowych fundamentach. W tym samym czasie dojrzewał także polski rynek. Stabilnie rósł, a jednocześnie konsolidował się, podobnie jak kilka lat wcześniej miało to miejsce w bardziej dojrzałych gospodarkach Europy.
Od początku pracy w firmie zajmowałem się ofertą komponentów, peryferiów i akcesoriów. Początkowo był to biznes oparty przede wszystkim na produktach konsumenckich, a największymi kanałami sprzedaży były retail, e-tail oraz subdystrybutorzy. Ważną miarą sukcesu była wówczas między innymi liczba aktywnych klientów i wolumen sprzedaży.
Z czasem, wraz z coraz szerszym spojrzeniem na rynek, zaczęliśmy przywiązywać większą wagę do indywidualnego podejścia do lokalnych klientów. Nauczyliśmy się też lepiej rozpoznawać obszary, w których możemy konkurować czymś więcej niż tylko ceną. To okazało się właściwym kierunkiem. Dziś reprezentujemy biznes wielokrotnie większy niż dziesięć lat temu.
TD SYNNEX ma dziś bardzo szerokie portfolio, ale jednocześnie rozwija wyspecjalizowane obszary. Gdzie firma chce budować swoją najmocniejszą pozycję w Polsce?
Zajmujemy kluczowe pozycje w dystrybucji A-brandów w większości kategorii produktowych. Od lat mamy bardzo mocną pozycję w szerokim kanale wolumenowym i nadal widzimy przestrzeń do jego rozwoju. Jednocześnie coraz intensywniej rozbudowujemy portfolio z myślą o inwestycjach infrastrukturalnych, cyberbezpieczeństwie, storage i HPC. Wypracowaliśmy kompetencje pozwalające nam sprawnie wdrażać nawet bardzo specjalistyczne rozwiązania. W tym roku z powodzeniem zintegrowaliśmy dużą jednostkę AV/VC przejętą z Exclusive Networks, która istotnie uzupełniła nasze portfolio rozwiązań związanych z budową przestrzeni i systemów skutecznej komunikacji audiowizualnej.
Do oferty włączyliśmy również rozwiązania all-flash storage firmy DDN. Na pierwszy rzut oka jest to technologia bardzo specjalistyczna, ale znakomicie uzupełnia nasze obecne portfolio i pozwala zabezpieczać potrzeby najbardziej wymagających wdrożeń, między innymi platform wykorzystywanych do budowy fabryk AI. W ostatnich latach mocniej zacieśnialiśmy także współpracę z wyspecjalizowanymi producentami. Łączymy siły już nie tylko w działaniach stricte sprzedażowych, ale również edukacyjnych i promocyjnych. Efektem są między innymi wydarzenia merytoryczne dla partnerów, podczas których dzielimy się wiedzą i prognozami dotyczącymi niezwykle dynamicznie zmieniającego się otoczenia rynkowego. Nasze miejsce widzimy przy partnerach, którzy nie boją się zmian i są gotowi intensywnie rozwijać nowe kompetencje.
Dystrybucja coraz rzadziej sprowadza się wyłącznie do dostępności produktu i logistyki. Jak rosnące znaczenie usług, kompetencji technicznych i wsparcia projektowego zmienia ten biznes?
Właściwa cena, dostępność i finansowanie zawsze były filarami funkcjonowania dystrybutora IT. W warunkach powtarzalnego i przewidywalnego rynku pozwalały budować dość stabilny biznes. W naszym DNA od dawna obecne były jednak również specjalizacje. Już lata temu zaczęliśmy koncentrować się na budowaniu wartości dodanej, która nie była jedynie hasłem marketingowym, lecz oznaczała konkretne zmiany wewnątrz organizacji i działania skierowane do partnerów. Poza sprzedażą, o czym nadal nie każdy wie, bardzo intensywnie zajmujemy się edukacją. Organizujemy liczne szkolenia produktowe, technologiczne i certyfikacyjne. Ich celem nie jest wyłącznie promowanie konkretnego rozwiązania, ale przede wszystkim zrozumienie technologii i koncepcji, która za nim stoi.
Webinary, kameralne szkolenia techniczne dla inżynierów, akademie czy roadshow z czasem nabrały znacznie bardziej merytorycznego charakteru. Dysponujemy także bardzo szeroką bazą sprzętu demonstracyjnego. Dzięki temu mogliśmy pokazać partnerom, że nie zajmujemy się wyłącznie przesuwaniem pudełek, ale jesteśmy w stanie zapewnić realne wsparcie, szczególnie przy najbardziej złożonych projektach i wdrożeniach. Bardzo ważnym elementem naszej strategii już dziś, a jeszcze bardziej w kolejnych latach, będą usługi chmurowe. Dysponujemy obecnie prawdopodobnie najszerszą ich ofertą w regionie, wspieraną przez doświadczony zespół doradców i specjalistów. Kompetencje mamy na miejscu i nie musimy posiłkować się zasobami z zewnątrz. Spodziewamy się, że popyt na tego rodzaju usługi będzie rósł przez długi czas.
Jednocześnie nie planujemy wychodzić poza sektor IT. Chcemy właśnie tutaj koncentrować nasze zasoby. Nie zamierzamy również omijać kanału partnerskiego. To pozostaje fundamentem naszego modelu działania.
Boom na AI i inwestycje w centra danych mocno zmieniły globalny popyt na komponenty. Jak ten proces wpłynie w dłuższej perspektywie na otwarty kanał sprzedaży?
Zmianę relacji między popytem a podażą, która rozpoczęła się w drugiej połowie 2025 roku, nazwałbym nie tyle dużą, ile ekstremalną. Trudno znaleźć dla niej porównanie w ostatnich dekadach. Jednoczesna budowa tak wielu najbardziej zaawansowanych centrów danych HPC na świecie spowodowała zaburzenia w dostawach do kanału dystrybucyjnego o niespotykanej wcześniej skali. Mamy do czynienia z paradoksalną sytuacją. Produkuje się rekordowe ilości półprzewodników i produktów komplementarnych, a jednocześnie kanał dystrybucyjny cierpi z powodu równie rekordowych niedoborów. Producenci nadają priorytet dostawom do największych firm technologicznych, które konsumują kolejne, ogromne partie sprzętu.
Naturalną konsekwencją stały się kolejne podwyżki cen komponentów. Początkowo problem był najbardziej widoczny w przypadku pamięci RAM, SSD oraz GPU wyposażonych w duże ilości VRAM, później jednak zaczął obejmować również kolejne grupy produktów. Dziś jednym z największych wyzwań jest dla nas realizacja zamówień na serwerowe dyski HDD. Moce produkcyjne wielu producentów są zaplanowane na lata do przodu, dlatego trudno dziś prognozować szybki powrót do „business as usual”. Osobiście uważam, że rynek zmieni swój kształt na stałe. Szeroki kanał dystrybucyjny będzie tracił część dotychczasowego znaczenia, a firmy będą broniły swojej pozycji wartością dodaną, sprawnością operacyjną i specjalizacją.
Polski oddział TD SYNNEX rozszerza działalność na kraje bałtyckie. Co stoi za tą decyzją i jakie kompetencje wypracowane w Polsce chcecie tam wykorzystać?
Rzeczywiście, w przyszłym roku będziemy aktywnym uczestnikiem rynku krajów bałtyckich. To dla nas bardzo dobra okazja do dalszego skalowania części biznesu. Ten kierunek pojawił się dość naturalnie. Kraje bałtyckie są nam bliskie zarówno geograficznie, jak i kulturowo, a TD SYNNEX nie ma obecnie własnego oddziału w żadnym z tych państw. Jednocześnie pokazaliśmy wewnątrz organizacji, że mamy rozsądny pomysł na tę ekspansję.
Nie chcę na tym etapie zdradzać wszystkich szczegółów, ale również tam chcemy wyróżniać się wysokim poziomem indywidualnego wsparcia, które oferujemy naszym partnerom. Z kilkoma firmami prowadzimy już bardzo obiecujące rozmowy.
W pierwszej kolejności będziemy bazować przede wszystkim na ofercie komponentowej oraz rozwiązaniach whitebox wspieranych przez produkty peryferyjne. Sam region nie jest duży pod względem liczby mieszkańców, ale jego wartość widzimy w innowacyjności i odwadze lokalnych przedsiębiorstw, które chętnie rozwijają działalność także w obszarach wcześniej przez siebie nieadresowanych. Dobrym przykładem jest Estonia. To niewielki kraj, który jednocześnie uchodzi za jednego z europejskich liderów cyfryzacji, a usługi cyfrowe przenikają tam niemal każdą sferę życia publicznego, gospodarczego i edukacji.
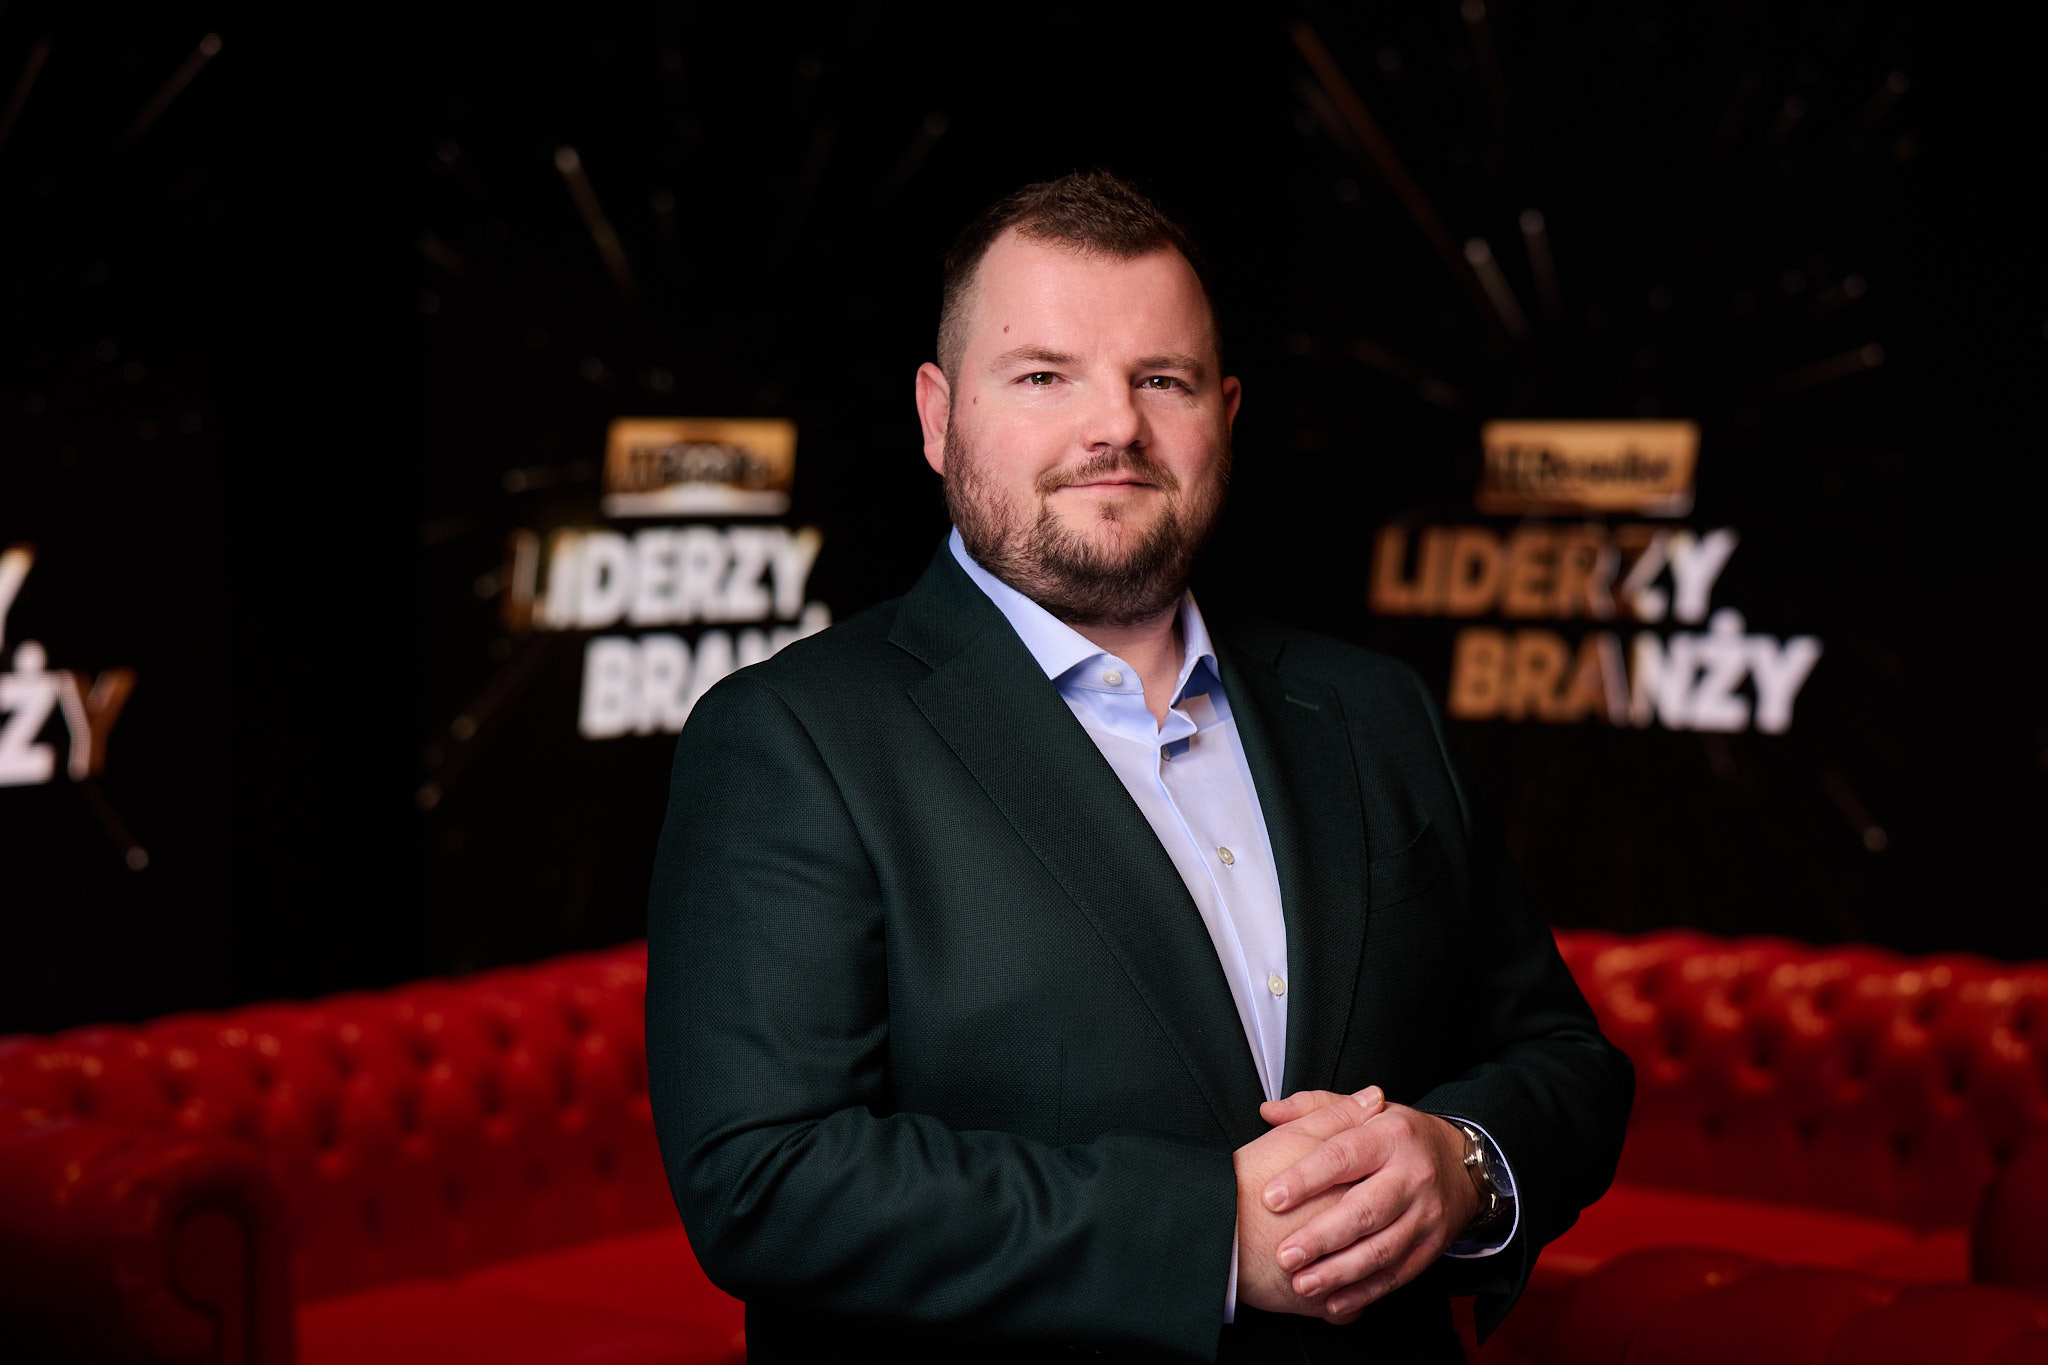
Rynek pamięci RAM znów znalazł się pod silną presją popytową. Czy mamy do czynienia z kolejnym cyklem, czy AI trwale zmienia układ sił na tym rynku?
RAM stał się wręcz symbolem i jednym ze wskaźników bezprecedensowych zmian, z którymi mamy do czynienia od końca 2025 roku. Producenci w dużej mierze przestawili się na wytwarzanie pamięci LPDDR i HBM, czyli rozwiązań koncentrujących się odpowiednio na niskim poborze energii oraz bardzo wysokiej wydajności. Warto przy tym zauważyć, że w długiej perspektywie te dwa typy pamięci będą stopniowo wypierały klasyczne moduły DIMM – zarówno ze sprzętu konsumenckiego, jak i rozwiązań przeznaczonych do pracy profesjonalnej.
Ogromny popyt przełożył się na cały rynek RAM. Po dotychczasowych wzrostach cen sięgających 500 proc. rok do roku nadal spodziewamy się kolejnych podwyżek. Według naszych przewidywań mogą one trwać co najmniej do III kwartału 2027 roku, choć ich skala nie powinna już być tak duża. Jeżeli spojrzymy na samą dostępność, oczekujemy stosunkowo stabilnych dostaw standardowych pamięci DIMM. Znacznie trudniejsza sytuacja będzie natomiast dotyczyła modułów RDIMM.
TD SYNNEX ma mocną pozycję w otwartym kanale sprzedaży GPU NVIDIA i rozwiązań takich jak DGX Spark. Jakie nowe możliwości daje partnerom rozwój lokalnej infrastruktury sztucznej inteligencji?
NVIDIA była jednym z producentów, z którymi już lata temu zaczęliśmy zacieśniać współpracę na wielu poziomach, budując wspólną ofertę opartą na wartości dodanej. Dziś TD SYNNEX jest największym dostawcą rozwiązań NVIDIA w Europie dla otwartego rynku.
Poza dostawami GPU Ada i Blackwell, DGX Spark czy NVIDIA Networking realizujemy wspólnie z partnerami również duże projekty infrastrukturalne, między innymi oparte na serwerach DGX B300. W naszym zespole mamy bardzo dobrych specjalistów od technologii NVIDIA, zarówno komponentów i serwerów, jak i rozwiązań komplementarnych. Już dziś dysponują oni unikalnym doświadczeniem zdobytym przy wdrażaniu najnowocześniejszych konstrukcji HPC. Jestem przekonany, że będzie to przyciągało kolejne ambitne projekty.
Z naszych obserwacji wynika, że za decyzją o uruchomieniu lokalnej infrastruktury, czyli tego, co NVIDIA określa jako fabryki AI, najczęściej stoją trzy czynniki. Są nimi elastyczność, bezpieczeństwo danych oraz ekonomia. Wiele firm i instytucji nadal nie ma pełnego zaufania do usług chmurowych tego typu. W części organizacji korzystanie z nich ograniczają lub wręcz uniemożliwiają wewnętrzne polityki i regulacje. Lokalna infrastruktura daje też większą swobodę w wyborze modeli AI i korzystaniu z ich możliwości bez limitów narzucanych przez dostawców chmurowych.
Pozostaje również kwestia kosztów. Kontrola zużycia tokenów, a właściwie trudność w jego przewidywaniu, prowadzi wprost do argumentu ekonomicznego. Koszt przewidywalny jest dla biznesu zawsze łatwiejszy do zarządzania niż koszt, którego wysokość zmienia się wraz z użytkowaniem. DGX Spark jest pod tym względem rozwiązaniem pośrednim. Za relatywnie niewielką cenę pozwala realnie przetestować technologie przed ewentualnym wdrożeniem ich w dużym środowisku produkcyjnym. Firma może sprawdzić rozwiązanie i dopiero później świadomie zdecydować, czy rzeczywiście potrzebuje rozbudowanej infrastruktury lokalnej.
Partnerzy bardzo szybko dostrzegli ten potencjał i Spark stał się absolutnym hitem sprzedażowym. Rosnące zainteresowanie rozwiązaniami lokalnymi widać również w ofercie samych liderów technologii AI. Dobrym przykładem jest premiera dużego DGX Station, czyli platformy nadal mieszczącej się w relatywnie niewielkiej obudowie przypominającej komputer PC, ale oferującej wydajność dwóch zaawansowanych kart H200 Blackwell. Szczególnie duże zainteresowanie takimi konstrukcjami widzimy wśród małych i średnich przedsiębiorstw, które chcą zbudować wysokowydajne narzędzie na własne potrzeby.
Rozwijacie także ofertę serwerów whitebox opartych między innymi na platformach MiTAC. W jakich projektach takie rozwiązania mogą być atrakcyjniejszą alternatywą dla systemów dużych producentów?
MiTAC jest dostawcą platform serwerowych i akcesoriów do nich oraz, obok ASUS-a, jednym z fundamentów naszej oferty whitebox. Na bazie rozwiązań tych producentów jesteśmy dobrze przygotowani do tworzenia indywidualnie konfigurowanych platform storage i serwerowych, szczególnie przeznaczonych do zastosowań HPC. Możemy więc składać kompletne rozwiązania we własnym zakresie, wykorzystując dowolne kompatybilne komponenty. Daje nam to bardzo dużą elastyczność w odpowiadaniu na szczególne wymagania klientów.
Właśnie możliwość pełnego dopasowania zarówno sprzętu, jak i oprogramowania jest jedną z najważniejszych cech odróżniających whiteboxy od systemów A-brandów. Z MiTAC jesteśmy również przygotowani do obsługi klientów, którzy nie chcą kupować kompletnego serwera. Mogą zdecydować się wyłącznie na bazową platformę, a następnie samodzielnie ją wyposażyć i skonfigurować. Oferta MiTAC pozwala nam też skutecznie zagospodarować przestrzeń, która powstała po zmianie modelu biznesowego Supermicro.
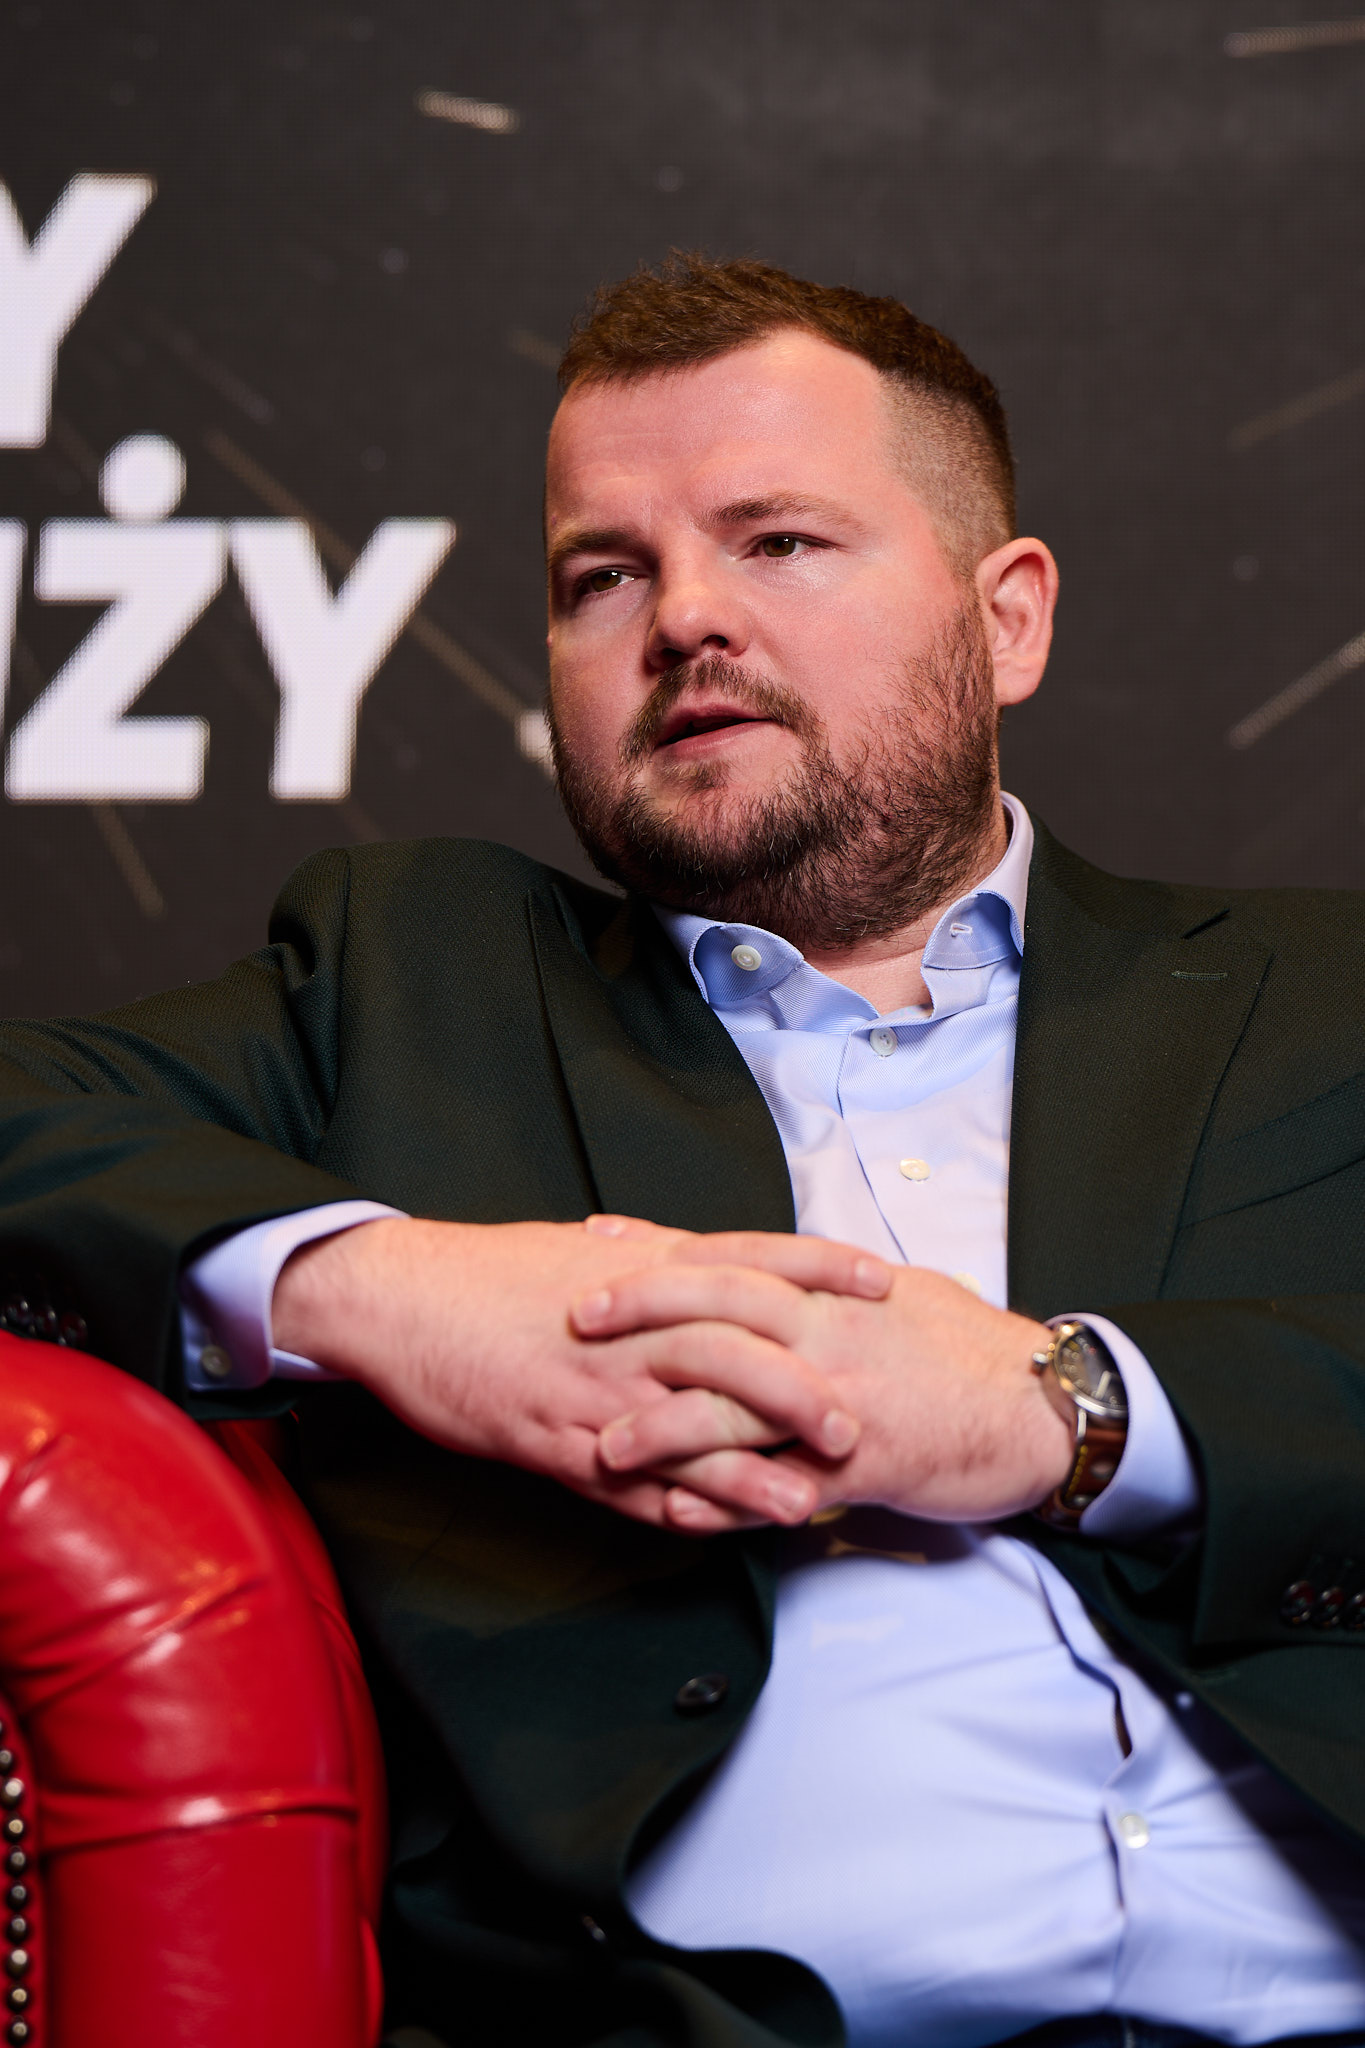
Nova Lake, NVIDIA N1/N1X, Rubin czy DGX Station pokazują, jak szybko zmienia się architektura sprzętu. Czy tradycyjny podział na PC, stacje robocze i serwery będzie jeszcze długo miał znaczenie?
Kierunek zmian w architekturach wskazuje, że sztywna granica pomiędzy komputerami PC, stacjami roboczymi i serwerami będzie się stopniowo zacierała. Jednym z powodów jest coraz bardziej modułowy charakter chipów.
Prezentowane w lipcu AMD Venice, zapowiadane Intel Nova Lake czy NVIDIA Vera Rubin będą składały się z chipletów, korzystały ze współdzielonej pamięci i bardzo wydajnych magistral komunikacyjnych. Konstrukcje, które jeszcze niedawno łatwo było przypisać do konkretnej kategorii sprzętu, będą coraz częściej łączyły rozwiązania znane z różnych segmentów rynku. Uważam też, że w kolejnych latach, szczególnie w obszarze sprzętu konsumenckiego, rynek będzie przesuwał się w stronę modeli „as a Service”. Część wydajności znajdującej się dziś na biurku czy pod nim zostanie zastąpiona usługą dostarczaną z chmury.
Jednocześnie coraz większego znaczenia nabierze oprogramowanie. Jego optymalizacja i rozwój mogą mieć dla doświadczeń użytkownika większe znaczenie niż kolejna wymiana sprzętu na nowszą generację. I mówię to jako „sprzętowiec”.
Zmiany opisane przez Wojciecha Kiałkę pokazują, że dystrybucja IT wchodzi w okres, w którym skala nadal ma znaczenie, ale przestaje być wystarczającą przewagą. Rosnąca złożoność infrastruktury, presja na dostępność komponentów i rozwój AI sprawiają, że coraz większą rolę odgrywają wiedza, kompetencje projektowe oraz zdolność do łączenia technologii różnych producentów w kompletne rozwiązania. Dla dystrybutorów i ich partnerów oznacza to konieczność ciągłego rozwijania specjalizacji, bo właśnie ona może decydować o pozycji w kanale w kolejnych latach.
Najnowszy numer

Najnowszy numer